找回密码
 立即注册
查看: 110|回复: 0

风雷——2023年中国经济形势

[复制链接]

702

主题

0

回帖

702

积分

00话痨hs000

积分
702
发表于 2023-8-8 23:27:20 | 显示全部楼层 |阅读模式
五、2023年第一季度的工业经济形势


本文主要通过中国2023年第一季度的工业发展情况把握当前的经济形势。


(一)总体情况
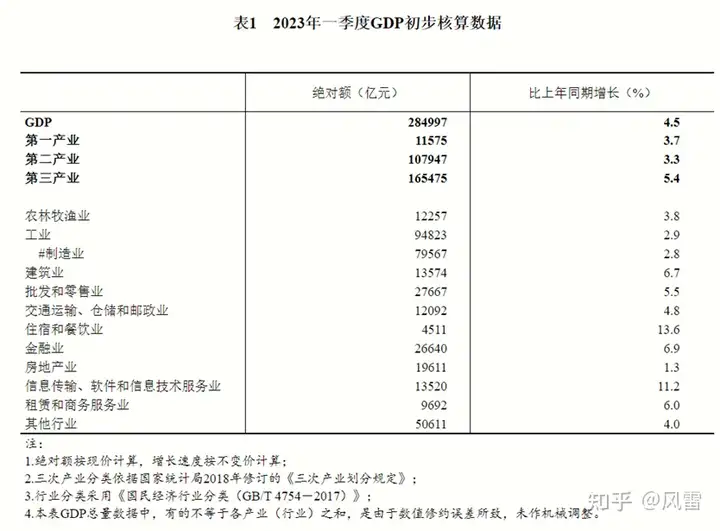
2023年第一季度国内生产总值约28.5万亿元,同比增长4.5%,比上年四季度环比增长2.2%。其中第一产业增加值11575亿元,同比增长3.7%;第二产业增加值107947亿元,增长3.3%;第三产业增加值165475亿元,同比增长5.4%。


在工业领域中,采矿业增加值增长3.2%;制造业增长2.9%;电力、热力、燃气及水生产和供应业增长3.3%。作为工业经济的支柱,制造业增速仅为2.9%,低于第二产业和全国的平均增速,凸显中国当前工业生产环境的恶劣,增长后劲乏力。对于第三产业来说,随着疫情封控的结束,各色服务业全面恢复。其中住宿餐饮业、信息技术服务业、金融业、零售批发业、租赁和商业服务业等进展迅猛,增速分别达到13.6%、11.2%、6.9%、5.5%、6.0%。可以说,服务业的恢复是支撑第一季度经济发展的支柱。
表面上看,制造业依旧处于正增长态势,然而我们深入分析其发展趋势和营收能力会发现,制造业的困境仍未结束,封控政策的结束和社会面的全面放开并没有从根本上解决经济上巨大的下行压力。


(二)各项细节


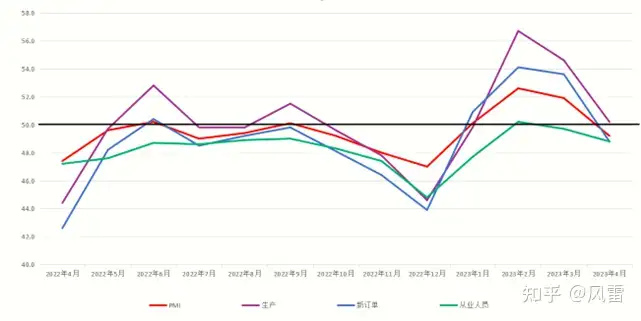
制造业PMI 2022-2023


制造业各项PMI数值可以反映当前情况。
PMI即采购经理指数,主要用来反映某一领域的经济变化趋势,是我们把握经济发展脉络的重要抓手。“50”为PMI这一指数的“荣枯线”,高于50说明当前该领域处于扩张状态,需求旺盛,利于资本家扩大再生产;低于50说明当前处于萧条状态,需求不足,过剩发生。
从上图中我们可以发现,PMI的整体数值在2022年一直居于“50”以下,在2022年年底达到最低谷。制造业在这一段时间内一致处于衰退状态。在12月封控措施取消后,社会生产活动全面恢复,2023年的1、2月份,制造业PMI迅速上升到“50”以上,进入扩张时期。然而好近不长,3、4月份PMI指数便开始回落,再一次回到“50”荣枯线以下,再一次进入萧条时期。
在各分项中我们发现,“生产”指数变动幅度较大,在2022年年底从较低水平迅速上升的一个极高的高峰,高于其他分项。这凸显了资产阶级在疫情封控结束后快速扩张产能的冲动。这一冲动符合市场经济中“无政府的生产状态”这一特性。然而,“新订单”指数的变化缓于“生产”指数的变动,并在4月份跌入荣枯线以下。说明市场需求已经衰退。在这一波中扩张产能的资产阶级们也将在接下来的一段时期内面临“过剩危机”的折磨。
而更困难的是“从业人员”指数。该指数长期以来一致低于荣枯线,在2023年2月份短暂的回升到荣枯线上下,随后再次下跌。该项指数的回落反映了制造业容纳新增就业的能力不足。裁员、失业成为这一段时间经济萧条的重要表现。
在固定资产投资方面,分行业看,第一产业投资增长0.5%;第二产业投资增长8.7%;第三产业投资增长3.6%。第二产业的固定资产投资是拉动全社会经济复苏的主要抓手,这一点马克思在《资本论》第二卷中多有提及。然而,8.7%的投资增速并和2.9%的产值增速相比显然不如人意。
分来源来看,民间固定资产投资增速同比仅为0.6%。可见,主要的投资依靠政府财政,主要是地方政府的财政。这对地方财政形成较大负担。
分行业看,基础设施投资增长8.8%;制造业投资增长7.0%;房地产开发投资为-5.8%。基建和制造业的固定资产更新和扩张对社会总的生产资料的耗费是巨大的,是创造第一部类需求的主要方面,因此也是政府依靠财政政策进行宏观发力的主要抓手。然而这一方面的进展却比较坎坷。数据显示,2023年3月固定资产投资(不含农户)环比下降0.25%。高增速主要来自1、2月份。4月份数据截止文章写作时还没有公布,公布后我们可以观察这一趋势的具体变化情况。
在利润方面,制造业的境遇就更加难看。
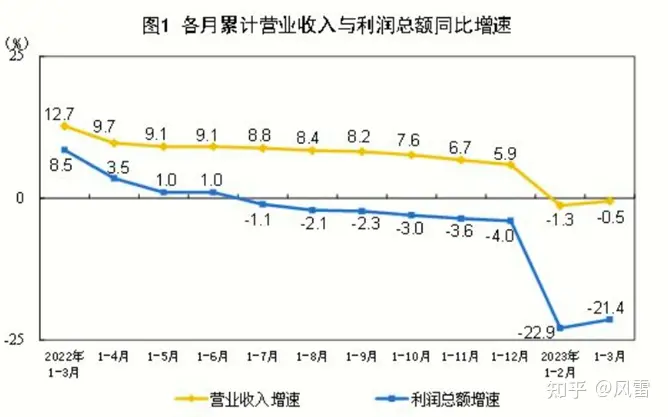
2023年第一季度,全国规模以上工业企业实现利润总额15167.4亿元,同比增速-21.4%。


其中,国有控股企业实现利润总额5892.4亿元,同比下降16.9%;私营企业实现利润总额3894.1亿元;股份制企业实现利润总额11290.3亿元,下降20.6%;下降23.0%;外商及港澳台商投资企业实现利润总额3318.1亿元,下降24.9%。
在三大主要门类中,采矿业实现利润总额3604.5亿元,同比下降5.8%;制造业实现利润总额10207.6亿元,下降29.4%;电力、热力、燃气及水生产和供应业实现利润总额1355.4亿元,增长33.2%。采矿业下降幅度较小,制造业降幅较大。
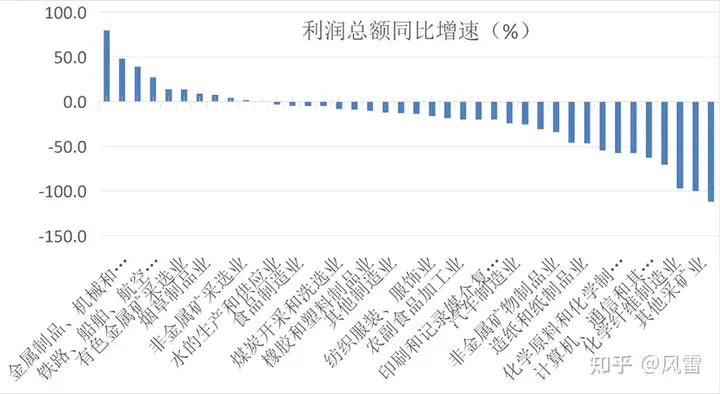
在41个工业大类行业中,10个行业利润总额同比增长,1个行业持平,1个行业减亏,28个行业下降,1个行业由盈转亏。


利润涨幅形势比较好的主要是三类,一是与基建、固定资本更新等关系比较密切的行业,比如金属制品、机械和设备修理业,铁路、船舶、航空航天和其他运输设备制造业,电气机械和器材制造业,通用设备制造业等。二是烟草酒饮行业。三是电力、热力生产和供应业。
除上述行业之外,各种采矿业(黑色金属、有色金属、石油煤炭等等)、材料与能源加工行业(如钢铁、有色金属、化学纤维、橡胶塑料、石油煤炭)、消费品制造业(如电脑、手机、家具家电、汽车、服装、文工体娱、食品等等)均处于利润增速的负增长状态。


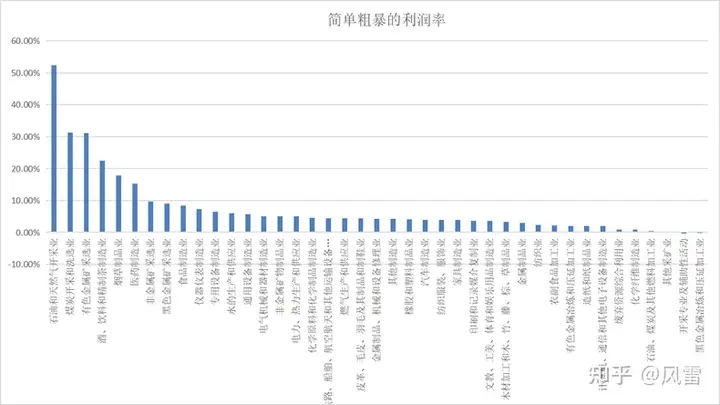
经笔者的简单计算,在所有41个行业中,30个行业的利润率[1]不足或等于8%,2个行业的利润为负。利润率超过8%的9个行业中,分别是5个采矿业(分别是石油天然气开采业、煤炭开采业、有色金属开采业、黑色金属开采业、非金属开采业),4个轻工业(分别是酒饮行业、烟草行业、医药制造业、食品制造业)。
可见,受大宗商品价格上升的影响,中国采矿业的利润率普遍保持在较高的水平。在轻工业中,白酒和香烟是传统的消费大类。因疫情对社会的影响,医药制造业的利润率也保持在高位。最后是食品制造业,其利润也仅仅堪堪保持6-8%上下。
情况较差的行业是计算机、通信和其他电子设备制造业;电气机械和器材制造业; 汽车制造业;各项原材料加工业。这些行业总资本额在工业门类中占比较大,而利润微薄,对工业部门的影响较大。
在第一季度全国规上工业企业利润增速为--21.4%的情况下,一季度规模以上工业企业实现营业收入同比增速为-0.5%。营收增速同比变化不大的条件下利润增速却大规模下降,说明成本的提高压缩了利润空间。
在利润空间被压缩的情况下,工业企业的现金流也比较紧张。3月末,规模以上工业企业应收账款21.59万亿元,同比增长11.0%;产成品存货6.14万亿元,增长9.1%。应收账款增加说明已售商品尚无法回款,下游拖欠上游的价款;存货增长一方面说明产能在1-2月有所扩大,另一方面也说明市场需求收缩,商品积压暂时难以出库。这导致商品资本无法有效转化为货币资本,资本周转不通畅,容易发生流动性危机。


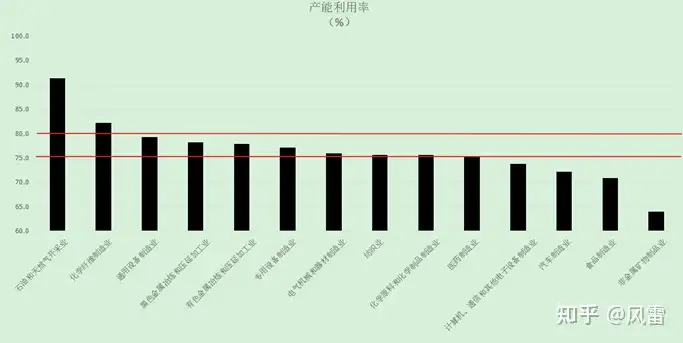
“产能利用率”是指企业的实际产出与生产能力之间的比值。实际产出即企业在一定期限内的实际产值,生产能力即在同一时期内机械设备等正常运转条件下的可实现的产值。两者之比,即“产能利用率”,通常用来表现企业生产的投入情况和闲置情况。当一个行业产能过剩时,供给大于需求,相关企业就倾向于减少实际产出,“产能利用率”就会下降。因此可间接反应某行业的产能过剩情况。
通常认为,产能利用率大于80%时是相对正常的。在80%-75%之间说明某行业出现过剩;低于75%说明某行业严重过剩。这一指标并不一定是科学的,但是我们可以权且拿来作为认识的标准。
从图中可以看出,我国第一季度仅有两个行业利用率较高,分别是石油天然气开采业和化纤材料行业。此外其他行业全部出现过剩或严重过剩。主要的制造业门类,如计算机、通信和其他电子设备制造业、电气机械和器材制造业、汽车制造业等均过剩严重。严重的过剩将限制该行业的利润率的提高。


(三)总结
通过以上分析,我们基本可以对中国当前工业经济形势做一些总结。
生产端的主要问题是投资不足,成本较高。制造业行业尤其如此。销售端的核心问题是产能过剩,利润微薄。这些问题共同导致工业资本流动性紧缺,容易发生债务危机。尤其是中小资本,它们的抗风险能力总体较弱,更容易成为危机下的第一波牺牲品。
在整个工业门类里,采矿业经营条件较好,利润水平高,而制造业利润微薄,无法支撑整个工业经济以中高速的态势向前发展。另一方面,由于制造业本身的萧条,采矿业作为上游产业,其良好的形势可能无法长期维持。作为下游的市场,制造业如果发生衰退就必将反噬其上游产业。
工业经济的萧瑟才刚刚开始,4月份制造业采购经理指数才刚刚跌回荣枯线以下,未来可能还将继续维持这一态势。寒冬没有因为封控的全面结束而好转。相反,在经历了一波解封扩张期后,寒冬的底色又渐渐显现出来。

本帖子中包含更多资源

您需要 登录 才可以下载或查看,没有账号?立即注册

×
回复

使用道具 举报

您需要登录后才可以回帖 登录 | 立即注册

本版积分规则

Archiver|手机版|小黑屋|翻墙党

GMT+8, 2026-10-1 04:16 , Processed in 0.074677 second(s), 24 queries .

Powered by Discuz! X3.5

© 2001-2026 Discuz! Team.
快速回复 返回顶部 返回列表